Japanese
English
特別寄稿
消費税損税解決に向けて・上―ゼロ税率だけでなくカナダの税額還付方式も視野に
長 英一郎
1
1東日本税理士法人
pp.229-231
発行日 2005年3月1日
Published Date 2005/3/1
DOI https://doi.org/10.11477/mf.1541100258
- 有料閲覧
PPV購入案内
1,320円 (1,200円+税10%) こちらは、229ページから231ページの文献です。
PPV(ペイ・パー・ビュー)とは、論文(記事)単位で購入・閲覧ができるサービスです。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
- Abstract 文献概要
- 1ページ目 Look Inside
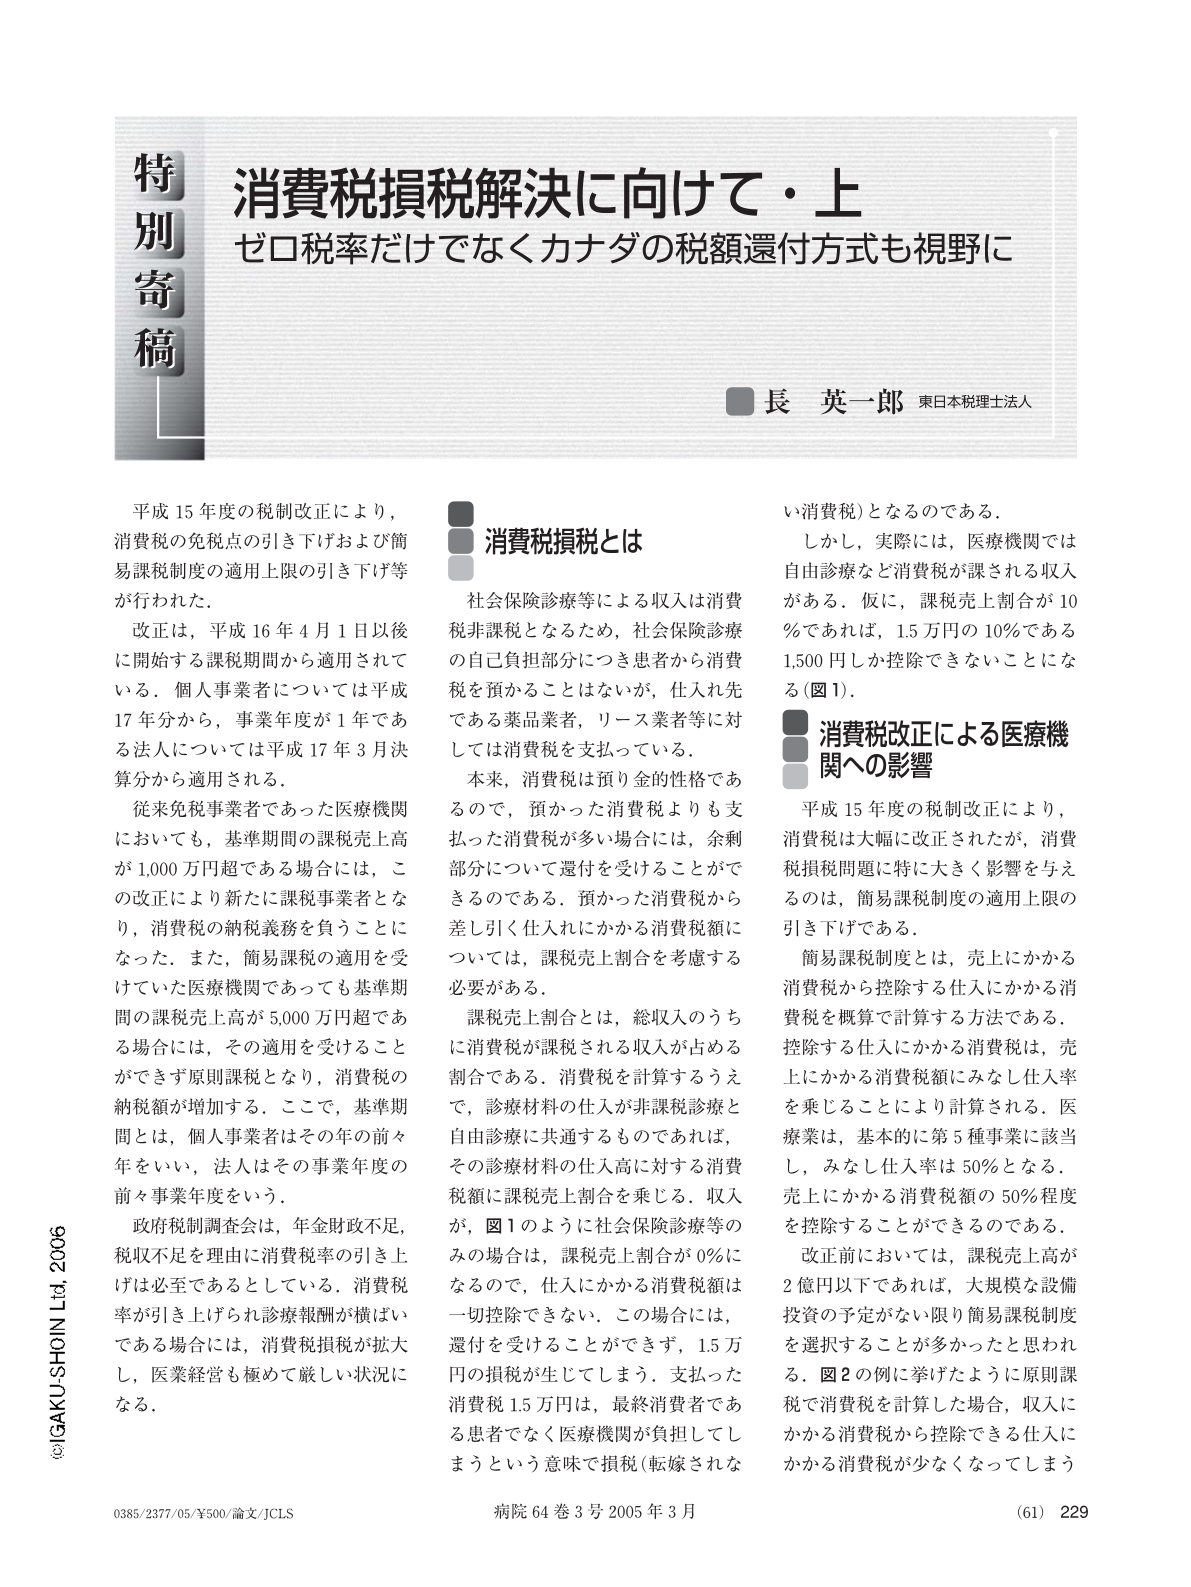
平成15年度の税制改正により,消費税の免税点の引き下げおよび簡易課税制度の適用上限の引き下げ等が行われた.
改正は,平成16年4月1日以後に開始する課税期間から適用されている.個人事業者については平成17年分から,事業年度が1年である法人については平成17年3月決算分から適用される.
従来免税事業者であった医療機関においても,基準期間の課税売上高が1,000万円超である場合には,この改正により新たに課税事業者となり,消費税の納税義務を負うことになった.また,簡易課税の適用を受けていた医療機関であっても基準期間の課税売上高が5,000万円超である場合には,その適用を受けることができず原則課税となり,消費税の納税額が増加する.ここで,基準期間とは,個人事業者はその年の前々年をいい,法人はその事業年度の前々事業年度をいう.
Copyright © 2005, Igaku-Shoin Ltd. All rights reserved.