Japanese
English
特別寄稿
消費税損税解決に向けて・下―ゼロ税率だけでなくカナダの税額還付方式も視野に
長 英一郎
1
1東日本税理士法人
pp.313-315
発行日 2005年4月1日
Published Date 2005/4/1
DOI https://doi.org/10.11477/mf.1541100276
- 有料閲覧
PPV購入案内
1,320円 (1,200円+税10%) こちらは、313ページから315ページの文献です。
PPV(ペイ・パー・ビュー)とは、論文(記事)単位で購入・閲覧ができるサービスです。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
- Abstract 文献概要
- 1ページ目 Look Inside
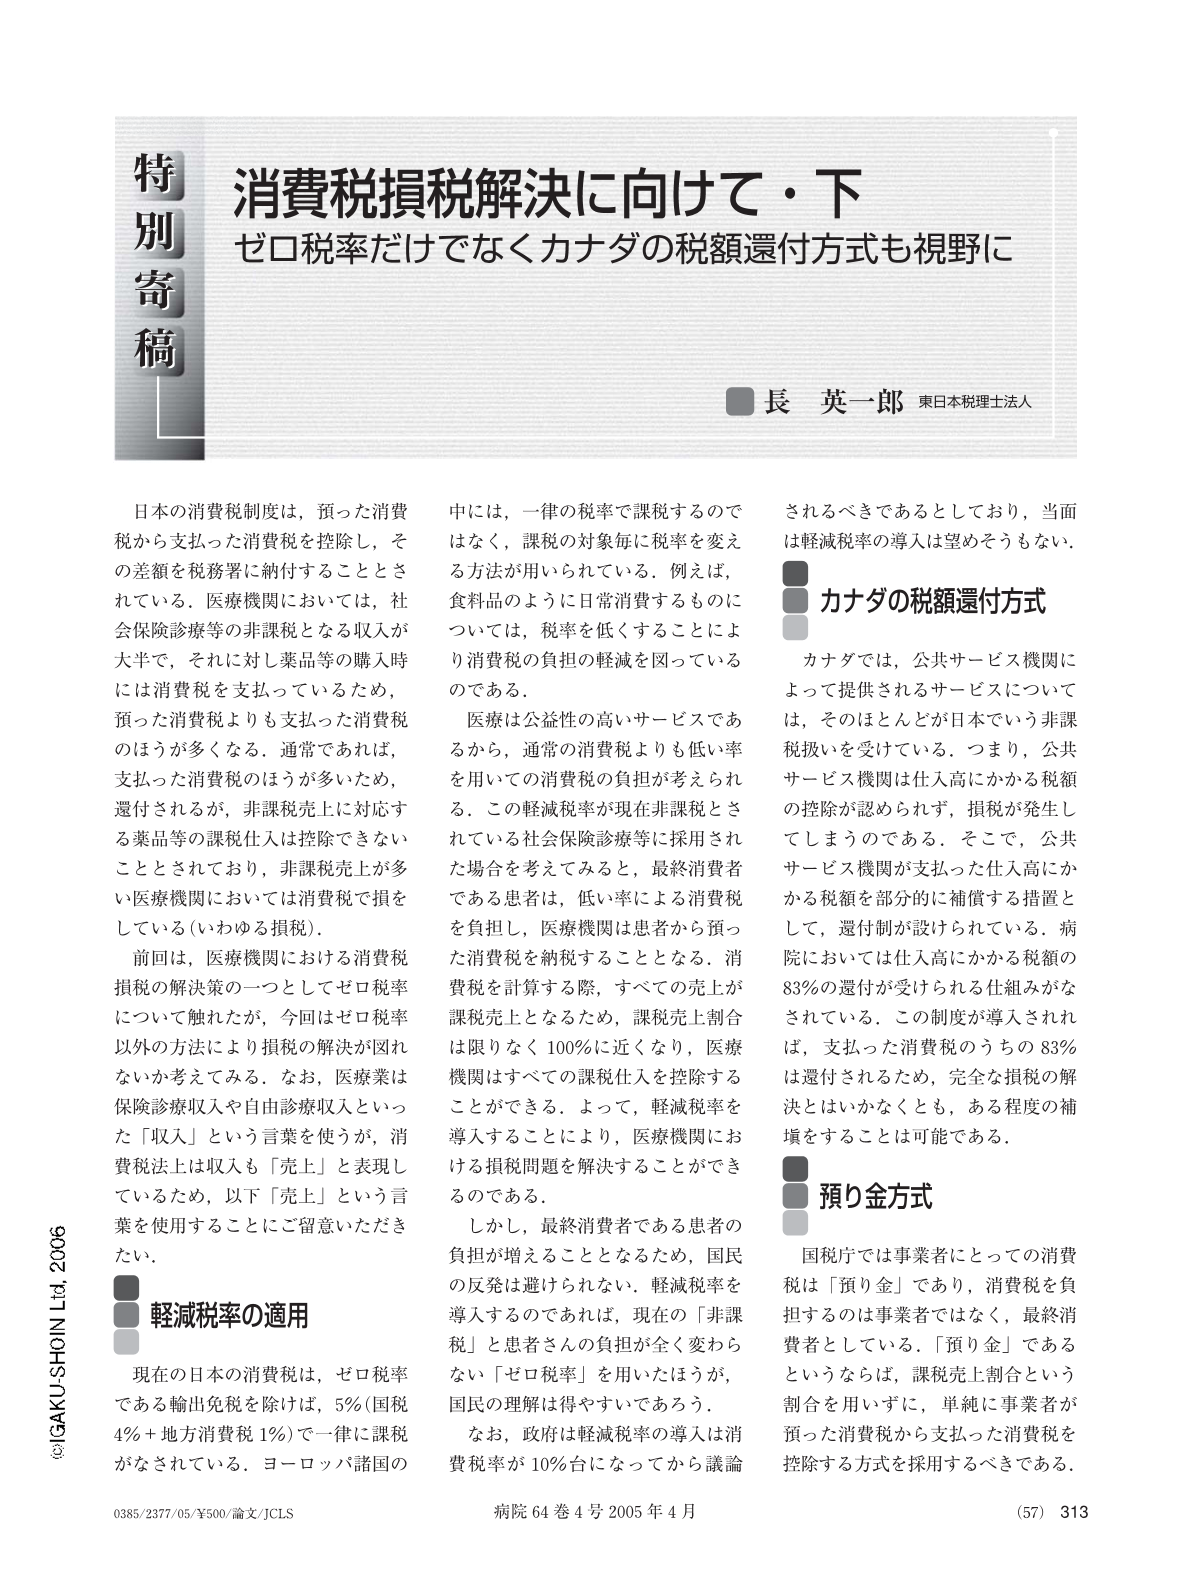
日本の消費税制度は,預った消費税から支払った消費税を控除し,その差額を税務署に納付することとされている.医療機関においては,社会保険診療等の非課税となる収入が大半で,それに対し薬品等の購入時には消費税を支払っているため,預った消費税よりも支払った消費税のほうが多くなる.通常であれば,支払った消費税のほうが多いため,還付されるが,非課税売上に対応する薬品等の課税仕入は控除できないこととされており,非課税売上が多い医療機関においては消費税で損をしている(いわゆる損税).
前回は,医療機関における消費税損税の解決策の一つとしてゼロ税率について触れたが,今回はゼロ税率以外の方法により損税の解決が図れないか考えてみる.なお,医療業は保険診療収入や自由診療収入といった「収入」という言葉を使うが,消費税法上は収入も「売上」と表現しているため,以下「売上」という言葉を使用することにご留意いただきたい.
Copyright © 2005, Igaku-Shoin Ltd. All rights reserved.