Japanese
English
連載 病院ファイナンスの現状・16
―間接金融(11)長期資金調達 9―長期借入金の返済源資:減価償却費の絡繰り
福永 肇
1
1国際医療福祉大学医療福祉学部医療経営管理学科
pp.1022-1025
発行日 2005年12月1日
Published Date 2005/12/1
DOI https://doi.org/10.11477/mf.1541100137
- 有料閲覧
PPV購入案内
1,320円 (1,200円+税10%) こちらは、1022ページから1025ページの文献です。
PPV(ペイ・パー・ビュー)とは、論文(記事)単位で購入・閲覧ができるサービスです。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
- Abstract 文献概要
- 1ページ目 Look Inside
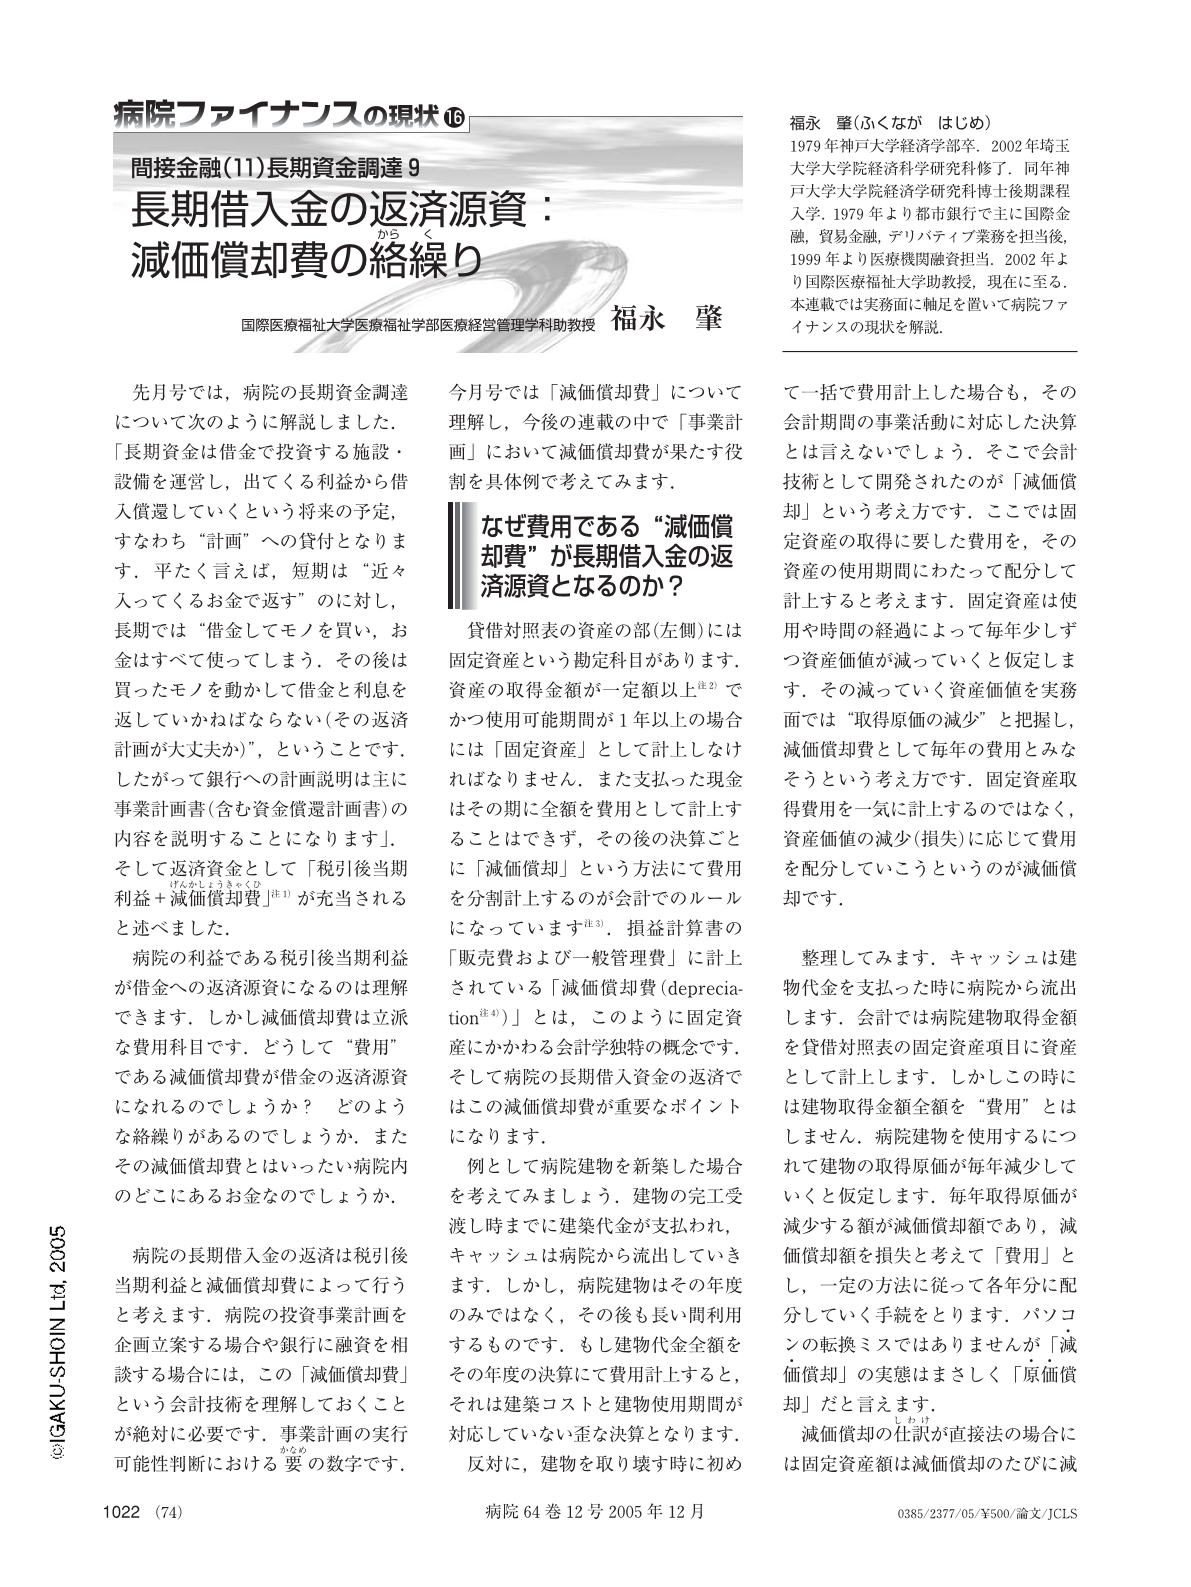
先月号では,病院の長期資金調達について次のように解説しました.「長期資金は借金で投資する施設・設備を運営し,出てくる利益から借入償還していくという将来の予定,すなわち “計画” への貸付となります.平たく言えば,短期は “近々入ってくるお金で返す” のに対し,長期では “借金してモノを買い,お金はすべて使ってしまう.その後は買ったモノを動かして借金と利息を返していかねばならない(その返済計画が大丈夫か)”,ということです.したがって銀行への計画説明は主に事業計画書(含む資金償還計画書)の内容を説明することになります」.そして返済資金として「税引後当期利益+減価償却費げんかしょうきゃくひ」注1) が充当されると述べました.
病院の利益である税引後当期利益が借金への返済源資になるのは理解できます.しかし減価償却費は立派な費用科目です.どうして “費用” である減価償却費が借金の返済源資になれるのでしょうか? どのような絡繰りがあるのでしょうか.またその減価償却費とはいったい病院内のどこにあるお金なのでしょうか.
Copyright © 2005, Igaku-Shoin Ltd. All rights reserved.