Japanese
English
特集 不採算医療を点検する
不採算医療の概念
一条 勝夫
1
1病院管理研究所経営管理部
pp.29-34
発行日 1971年3月1日
Published Date 1971/3/1
DOI https://doi.org/10.11477/mf.1541204260
- 有料閲覧
PPV購入案内
1,320円 (1,200円+税10%) こちらは、29ページから34ページの文献です。
PPV(ペイ・パー・ビュー)とは、論文(記事)単位で購入・閲覧ができるサービスです。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
- Abstract 文献概要
- 1ページ目 Look Inside
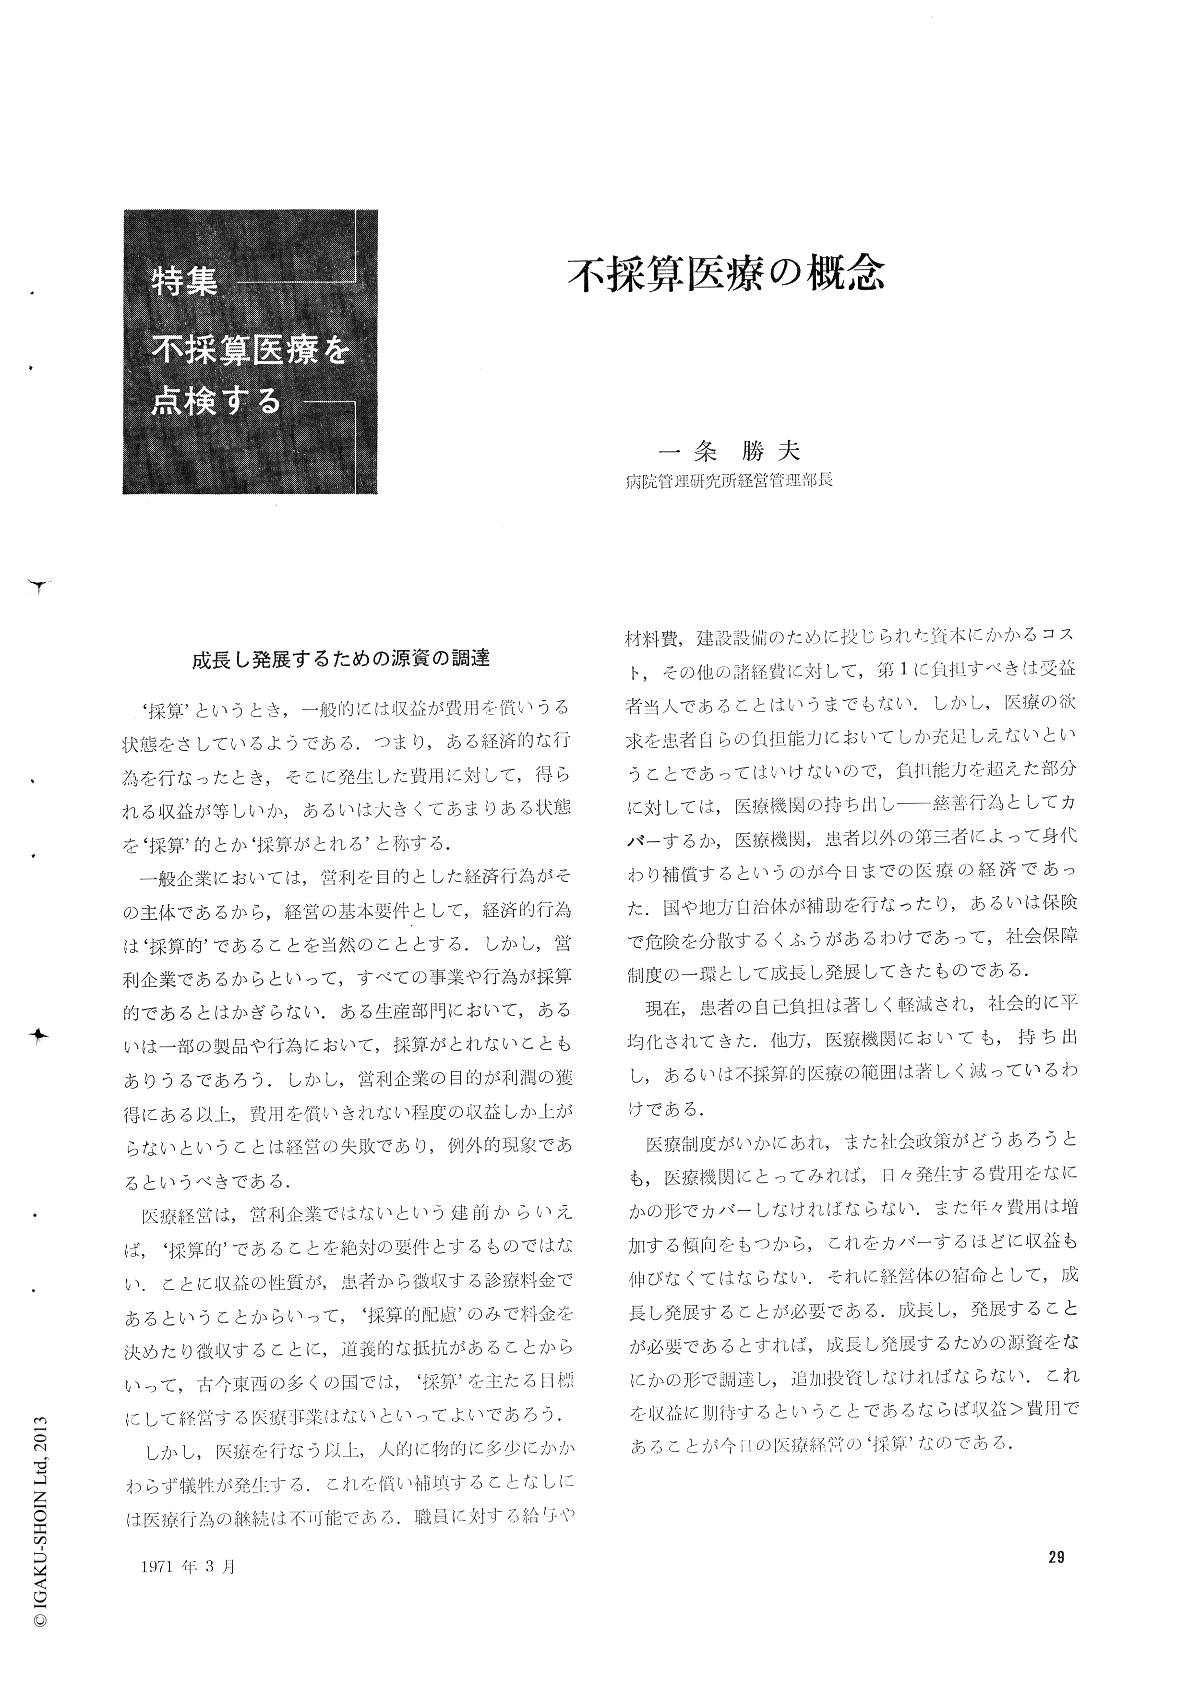
成長し発展するための源資の調達
‘採算’というとき,一般的には収益が費用を償いうる状態をさしているようである.つまり,ある経済的な行為を行なったとき,そこに発生した費用に対して,得られる収益が等しいか,あるいは大きくてあまりある状態を‘採算’的とか‘採算がとれる’と称する.
一般企業においては,営利を目的とした経済行為がその主体であるから,経営の基本要件として,経済的行為は‘採算的’であることを当然のこととする.しかし,営利企業であるからといって,すべての事業や行為が採算的であるとはかぎらない.ある生産部門において,あるいは一部の製品や行為において,採算がとれないこともありうるであろう.しかし,営利企業の目的が利潤の獲得にある以上,費用を償いきれない程度の収益しか上がらないということは経営の失敗であり,例外的現象であるというべきである.
Copyright © 1971, Igaku-Shoin Ltd. All rights reserved.