Japanese
English
連載 決算書類を読みこなす・2
決算書類の作成ルール
牧 健太郎
1
1牧公認会計士・税理士事務所
pp.138-142
発行日 2013年2月1日
Published Date 2013/2/1
DOI https://doi.org/10.11477/mf.1541102458
- 有料閲覧
PPV購入案内
1,320円 (1,200円+税10%) こちらは、138ページから142ページの文献です。
PPV(ペイ・パー・ビュー)とは、論文(記事)単位で購入・閲覧ができるサービスです。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
購入には医書.jp本会員登録が必要です。
会員登録完了後に改めて上記「購入サイトへ」を選択してください。
または「購入サイトへ」選択後に「購入ログイン」、「新規会員登録」の順に進んでください。
会員登録について詳しくはをご確認ください。
- Abstract 文献概要
- 1ページ目 Look Inside
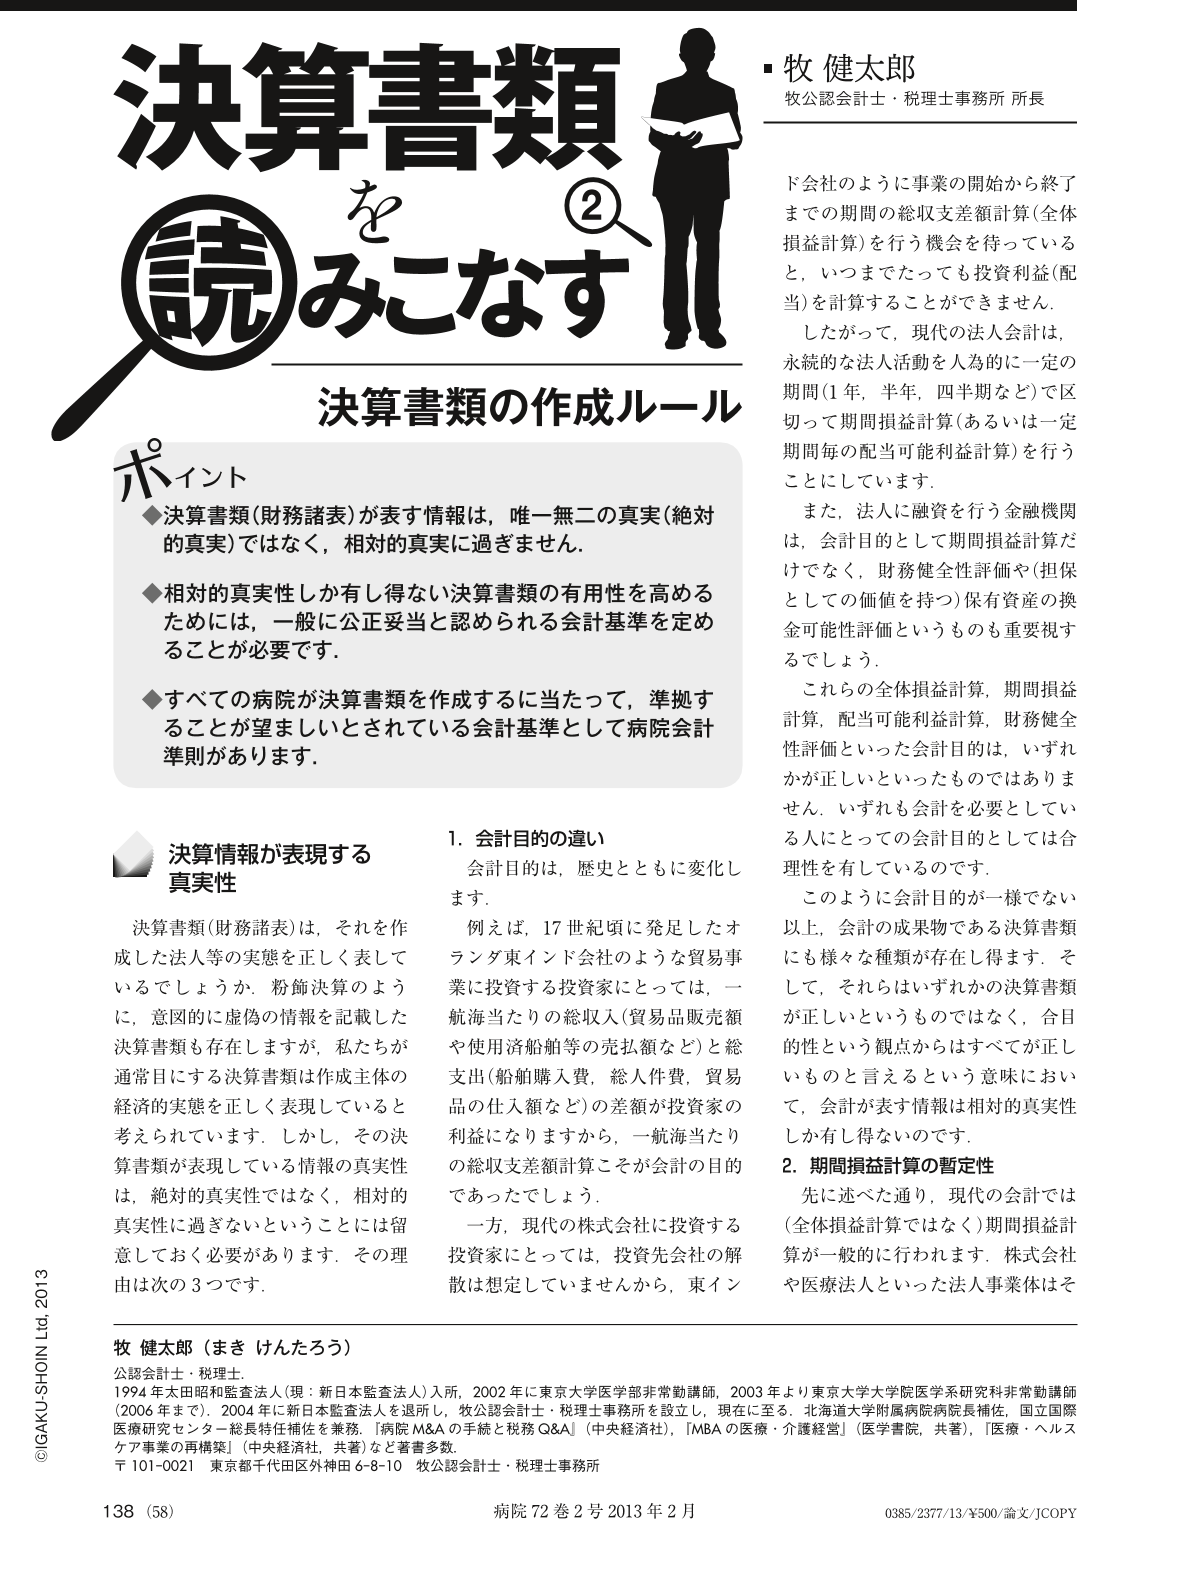
■決算情報が表現する真実性
決算書類(財務諸表)は,それを作成した法人等の実態を正しく表しているでしょうか.粉飾決算のように,意図的に虚偽の情報を記載した決算書類も存在しますが,私たちが通常目にする決算書類は作成主体の経済的実態を正しく表現していると考えられています.しかし,その決算書類が表現している情報の真実性は,絶対的真実性ではなく,相対的真実性に過ぎないということには留意しておく必要があります.その理由は次の3つです.
1.会計目的の違い
会計目的は,歴史とともに変化します.
Copyright © 2013, Igaku-Shoin Ltd. All rights reserved.